保証会社の審査が不安な方へ!審査基準と賃貸契約前にできる準備を解説
賃貸の申込で保証会社の審査があると言われても、具体的にどんな基準で見られているのか、何を準備すれば良いのか分からず不安に感じていませんか。
実は、保証会社の審査基準は年収や雇用形態だけでなく、家賃負担率や支払い状況など、いくつかのポイントが組み合わさって判断されています。
さらに、家賃債務保証業者登録制度や家賃債務保証事業者協議会といった公的な枠組みも整備され、以前より安心して利用できる環境になりつつあります。
この記事では、保証会社の役割から具体的な審査基準、必要書類、そしてこれから賃貸契約を検討している方が今日からできる審査対策まで、順を追って分かりやすく解説します。
仕組みを理解して準備しておけば、余計な心配を減らし、スムーズに新生活のスタートを切ることができます。
賃貸の保証会社とは?役割と仕組みを理解
賃貸契約で利用される家賃保証会社は、入居者が家賃を支払えなくなったときに、一定範囲の家賃などを立て替えることで貸主を金銭的リスクから守る役割を担います。
従来は親族などの連帯保証人を立てることが一般的でしたが、近年は家族構成や働き方の変化により、連帯保証人の確保が難しいケースが増えています。
そのため、入居希望者が保証会社と契約し、保証料を支払う仕組みが広く普及しており、連帯保証人に近い立場で家賃債務をカバーする制度として位置付けられています。
連帯保証人と保証会社には共通点もありますが、実務の流れには違いがあります。
連帯保証人は個人が無償で責任を負うのに対し、保証会社は専門事業者として有償で保証を引き受け、滞納があればまず貸主へ立替払いを行い、その後入居者へ立替分を請求するのが一般的な流れです。
また、保証会社は多くの賃貸借契約を扱うことでリスクを分散し、回収や督促のルールもあらかじめ定めたうえで運営している点が大きな特徴です。
保証会社を利用することで、入居者は連帯保証人を頼みにくい場合でも住まいを確保しやすくなり、貸主は滞納リスクを抑えて安定した賃貸経営につなげやすくなります。
一方で、保証料の負担や、滞納時に保証会社からの督促を受ける可能性があることなど、契約前に理解しておきたい点もあります。
消費者行政の分野でも、家賃債務保証が連帯保証人に代わる重要な役割を持つ一方、トラブル防止のために適切な情報提供やルール整備が進められていることが示されています。
近年は、保証会社を巡る仕組みを整えるための公的な枠組みも用意されています。
その一つが、国土交通省が定める「家賃債務保証業者登録制度」で、一定の財務基準や苦情対応体制などを満たした業者を登録し、公表する仕組みです。
また、家賃債務保証事業者協議会では、会員会社に対して業務の適正化を図る自主ルールを設けており、相談窓口の整備なども進められています。
保証会社を検討する際には、こうした登録制度や協議会の自主ルールの有無を確認し、仕組みや約款を丁寧に説明してくれる安心感のある会社かどうかを見極めることが大切です。
| 項目 | 入居者側のポイント | 貸主側のポイント |
|---|---|---|
| 基本的な役割 | 家賃滞納時の立替払い | 賃料収入の安定確保 |
| 連帯保証人との違い | 専門事業者への有償委託 | 審査や回収の専門対応 |
| 公的な枠組み | 登録制度や自主ルール確認 | 登録情報を選定材料に活用 |
保証会社の審査基準の全体像とチェック項目
保証会社の審査では、まず申込者の収入状況と家賃とのバランスが重視されます。
特に「家賃が月収の何割か」という家賃負担率は重要で、民間賃貸ではおおむね手取り月収の25〜30%程度に収まっていると、無理のない水準と判断されやすい傾向があります。
あわせて、雇用形態や勤続年数など、収入の安定性を示す情報も確認されます。
これらの情報を総合して、長期的に家賃を支払っていけるかどうかを見られると考えておくと分かりやすいです。
雇用形態については、正社員かどうかだけでなく、契約社員や派遣社員、自営業など、それぞれの収入の実態を含めて判断されます。
同じ年収であっても、賞与の有無や歩合給の比率などにより、実際の手取りや安定性が変わるためです。
また、勤続年数が短い場合は、直近の収入証明や内定通知書などを求められることもあります。
このように、形式的な肩書だけではなく、「今後も継続して家賃を支払える環境か」という点を具体的に確認されると理解しておくと安心です。
さらに、審査では世帯全体の収入を合算して判断されることも多くあります。
たとえば、同居予定の配偶者や家族に安定した収入がある場合、その金額も含めて家賃負担率が計算されることがあります。
一方で、扶養家族の人数が多い場合などは、同じ年収でも生活に余裕があるかどうかが変わってくるため、その点も総合的に見られます。
事前に自分の世帯収入と希望家賃を照らし合わせ、無理のない水準かどうかを確認しておくことが大切です。
| 項目 | 主な内容 | チェックの目的 |
|---|---|---|
| 年収・手取り額 | 直近の収入水準 | 家賃支払い可能性の把握 |
| 雇用形態 | 正社員・自営業など | 収入の安定性の確認 |
| 勤続年数 | 勤務先での在籍期間 | 職場定着状況の判断 |
| 家賃負担率 | 家賃が月収の何割か | 無理のない家計負担の確認 |
| 世帯構成 | 同居家族や扶養人数 | 生活全体の余裕の把握 |
保証会社の審査の流れと必要書類を賃貸目線で解説
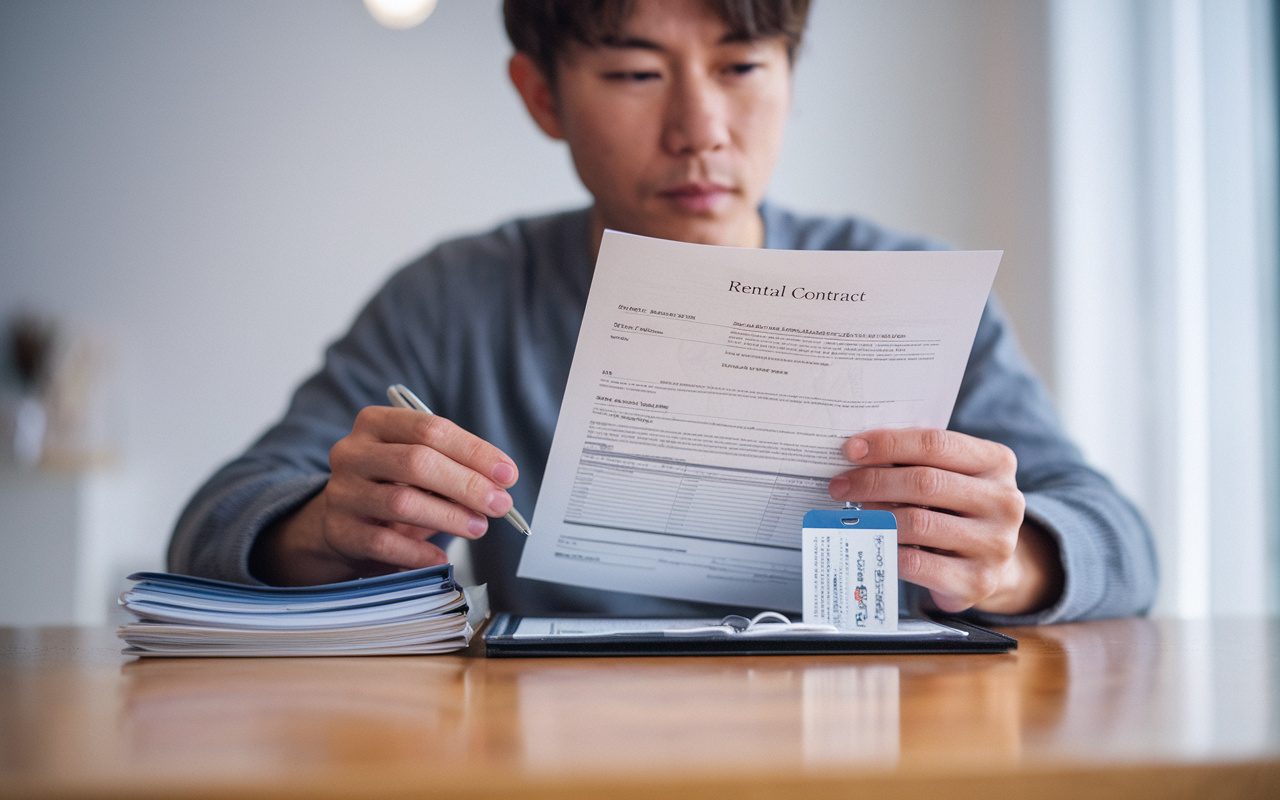
賃貸で保証会社を利用する場合は、一般的に入居申込書の記入と提出から始まり、その内容をもとに保証会社が審査を行います。
多くのケースでは、審査結果は数時間から長くても数日程度で連絡されることが多く、結果が承認されると賃貸借契約書の締結や鍵の受け渡しへと進みます。
ただし、申込内容に不備があったり、勤務先や緊急連絡先への確認連絡がつながりにくい場合には、審査時間が延びることがあります。
そのため、申し込みの段階で記入漏れや連絡先の誤りがないよう注意しておくことが大切です。
保証会社の審査では、本人確認書類と申込書が必須とされることが一般的で、場合によっては収入証明書の提出を求められることがあります。
具体的な本人確認書類としては、運転免許証やマイナンバーカード、旅券など、公的機関が発行した顔写真付きの書類が広く利用されています。
また、収入面を確認するために、源泉徴収票や給与明細、確定申告書などの写しを追加で求める保証会社もあります。
こうした書類は、事前に最新のものを準備しておくことで、審査をスムーズに進めやすくなります。
最近は健康保険証の取り扱いが順次見直され、今後はマイナンバーカードと一体化した仕組みが基本となる方向で進められています。
そのため、本人確認書類として健康保険証を利用できる場合でも、顔写真付きの運転免許証やマイナンバーカードなど、より本人性の高い書類の提示を求める保証会社が増えつつあります。
また、健康保険証に代わり交付される資格確認書などは、医療分野での利用を想定した制度であり、賃貸契約の本人確認書類としては利用可否が保証会社ごとに異なる可能性があります。
このため、どの書類が有効か迷ったときは、早めに仲介担当者や保証会社に確認し、認められている書類を準備することが重要です。
| 段階 | 入居希望者が行うこと | 確認されやすい書類 |
|---|---|---|
| 申込前準備 | 本人確認書類と収入資料の整理 | 運転免許証や源泉徴収票 |
| 申込時 | 申込書への記入と書類提出 | 申込書と本人確認書類 |
| 審査期間中 | 電話連絡への迅速な対応 | 勤務先や緊急連絡先情報 |
| 審査承認後 | 賃貸借契約の締結と支払方法の決定 | 契約書と口座情報など |
これから賃貸契約を検討している方の審査対策
まずは、無理のない家賃設定を行うことが審査対策の出発点です。
公的な統計や家計調査などでは、手取り月収に対する家賃負担率はおおむね20%前後が望ましい水準とされ、上限でも25〜30%程度に抑えることが勧められています。
そのため、自身の手取り月収を把握したうえで、家賃と管理費等を合計した金額がどの程度の割合になるかを具体的に計算してみることが大切です。
こうした余裕のある家賃設定は、保証会社の審査においても安定した支払い能力の判断材料となります。
次に、申込前の段階で携帯電話料金やクレジット料金の支払い状況を丁寧に見直すことが重要です。
保証会社の中には、信用情報機関の情報や過去の支払い状況を参考にしている事業者もあり、少額の携帯料金であっても継続的な滞納があると審査に影響する可能性があります。
そのため、引き落とし口座の残高不足を防ぐために、給料日直後に一定額を別口座に移しておくなど、日常的な口座管理の工夫をしておくと安心です。
固定費の支払いを優先して整理しておくことで、審査時に「支払いに対する姿勢」がより良く評価されやすくなります。
それでも審査に不安がある場合は、早い段階で不動産会社に相談し、状況に応じた申込方法や必要書類について説明を受けることが有効です。
また、国土交通省による家賃債務保証業者登録制度では、一定の基準を満たした家賃債務保証業者が公表されており、そうした登録事業者を利用することで、利用者保護や情報提供の体制が整った中で契約手続きを進めやすくなります。
加えて、住宅セーフティネット関連制度では、収入や年齢などにより入居に不安を抱える方への支援策も整備されています。
不安を一人で抱え込まず、制度の概要を事前に把握し、相談窓口や登録事業者の情報を確認しておくことが、結果的にスムーズな審査通過につながります。
| 対策の場面 | 具体的な行動 | 期待できる効果 |
|---|---|---|
| 物件選びの段階 | 家賃負担率25%以内 | 支払い能力の明確化 |
| 申込前の準備 | 携帯料金等の滞納解消 | 信用情報の印象改善 |
| 不安がある場合 | 登録保証業者等を確認 | 制度面での安心感向上 |
まとめ
保証会社の審査基準は、年収や雇用形態だけでなく、家賃負担率や過去の支払い状況など、多くの項目が総合的に見られます。
事前に無理のない家賃設定を考え、必要書類を揃え、クレジットや携帯料金の支払いを整えることで、審査を有利に進められます。
当社では、お客様の状況を丁寧に伺い、保証会社の審査対策や物件選びのポイントをわかりやすくご説明します。
不安や疑問がある方は、ぜひ一度お気軽にご相談ください。